Guía
Cómo pagar la retención de la boleta de honorarios: quién paga y cómo se declara
Respuesta corta: depende de la opción que elijas al emitir la boleta. Si el receptor retiene, él declara y paga el impuesto y tú no haces declaración mensual. Si retienes tú, debes declarar y pagar la retención como Pago Provisional Mensual (PPM) en el Formulario 29.
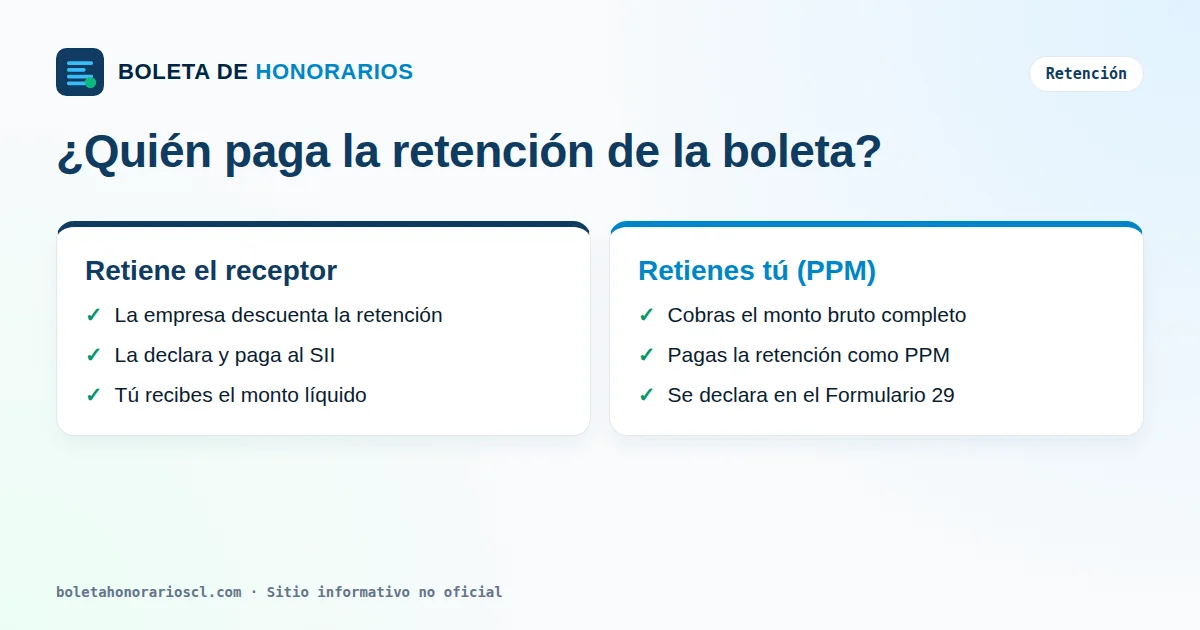
Las dos opciones al emitir la boleta
- "El receptor de la boleta actuará reteniendo el porcentaje vigente de PPM": quien te contrata descuenta la retención y la entera al SII. Tú recibes el líquido.
- "El contribuyente emisor será quien se encargue de la retención": tú cobras el bruto y pagas la retención mensualmente.
Cuando retiene el receptor
Según el SII, en este caso el profesional que emite la boleta no debe hacer ninguna declaración mensual, porque la obligación la cumple la empresa que recibe el servicio, reteniendo y pagando al fisco. Esa retención queda registrada para tu Operación Renta.
Cuando retienes tú (boleta "sin retención" del receptor)
Es lo habitual cuando emites a una persona natural o a un cliente que no retiene. El SII indica que el PPM corresponde a 15,25% en 2026, se declara y paga mensualmente en el Formulario 29, código 152, y el total anual de honorarios se informa en el Formulario 22 de renta.
- Emite la boleta eligiendo que tú te encargas de la retención.
- Al mes siguiente, declara y paga el PPM en el F29 dentro del plazo. Suele ser hasta el día 12 o el día 20 según cómo declares y pagues; confirma la fecha vigente en sii.cl.
- Guarda el comprobante para la Operación Renta.
Si no declaras ni pagas a tiempo pueden aplicarse intereses, multas y recargos. Ante dudas, consulta a un contador.
Cómo saber cuánto retener
Multiplica el bruto por la tasa del año. Por ejemplo, en 2026 una boleta de $300.000 tiene una retención de $45.750. Usa la calculadora de boleta de honorarios o revisa la tasa de retención por año.
Qué pasa después
Todo lo retenido, por el receptor o por ti, se considera en la Operación Renta. Ahí se define si hay saldo a favor o a pagar. Mira la devolución de la retención de boleta de honorarios.
Preguntas frecuentes sobre cómo pagar la retención
¿Quién paga el impuesto de una boleta de honorarios?
Lo paga quien esté designado como retenedor en la boleta: el receptor, que lo declara en su F29, o el propio emisor mediante PPM.
¿Cómo pago la retención si emití sin retención del receptor?
Declaras y pagas el PPM en el Formulario 29, código 152, en sii.cl.
¿Cuánto es el PPM en 2026?
Según el SII, 15,25% de los honorarios.
¿Puedo cambiar quién retiene después de emitir?
No en la misma boleta. Si te equivocaste, revisa la opción de anulación y emisión de una nueva boleta.
¿Es lo mismo la retención que el impuesto final?
No. La retención es un pago provisional; el impuesto anual se determina en la Operación Renta.
Fuentes oficiales y última revisión
Última revisión: 2026. Sitio informativo no oficial; verifica siempre en sii.cl.
Sitio no oficial. Para calcular tu caso usa la calculadora de boleta de honorarios; los trámites se realizan solo en sii.cl.